
本文来自微信公众号: 曼谈AI ,作者:曼谈AI
本周追踪到109起中国一级市场融资事件,已披露金额事件76起。
机器人仍是本周最热的方向,但确定性集中在零部件端——有出货数据的全是卖关节模组和子系统的公司,整机端拿的钱更多但离收入更远。与此同时,自动驾驶淘汰赛释放的人才和资本正在涌入具身智能,本周两笔最大的早期融资都来自自动驾驶背景的团队。而在大模型侧,"判断力"——判定模型质量、数据质量、信息质量——正在从附属能力变成独立产品品类。
数据全景
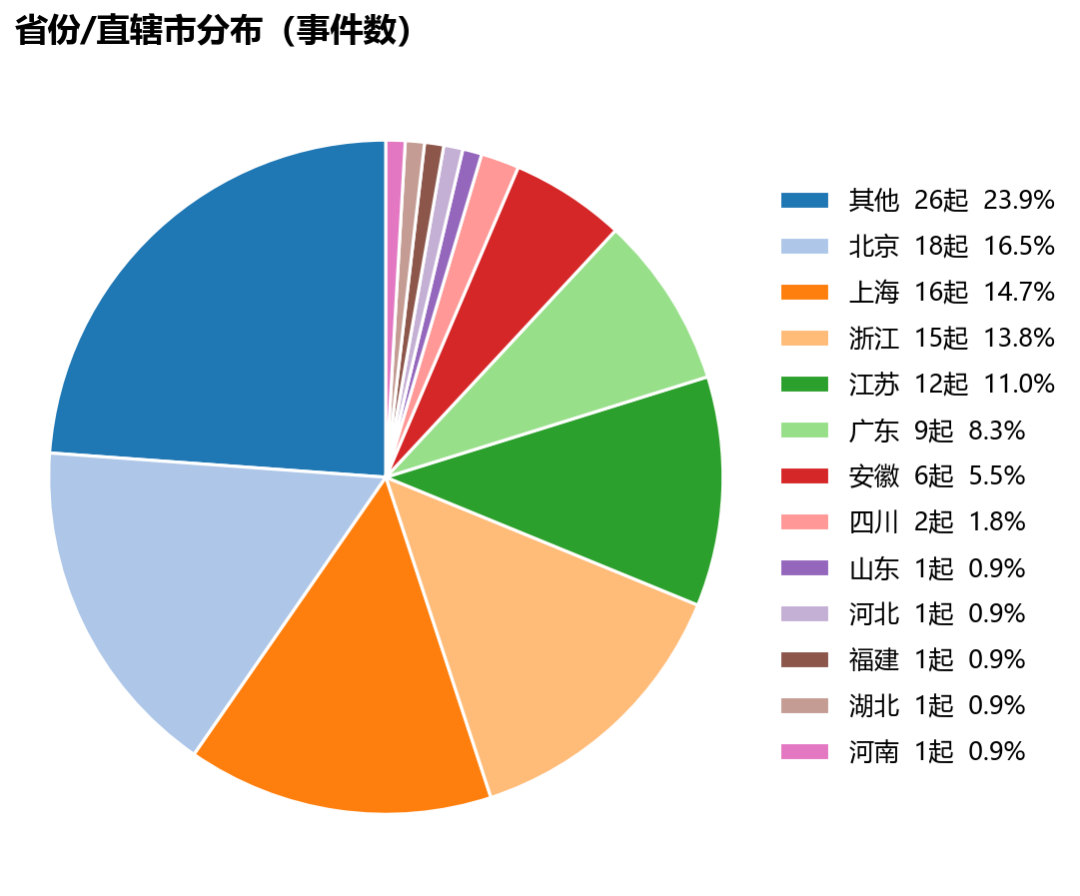
图1:本周融资事件省份分布
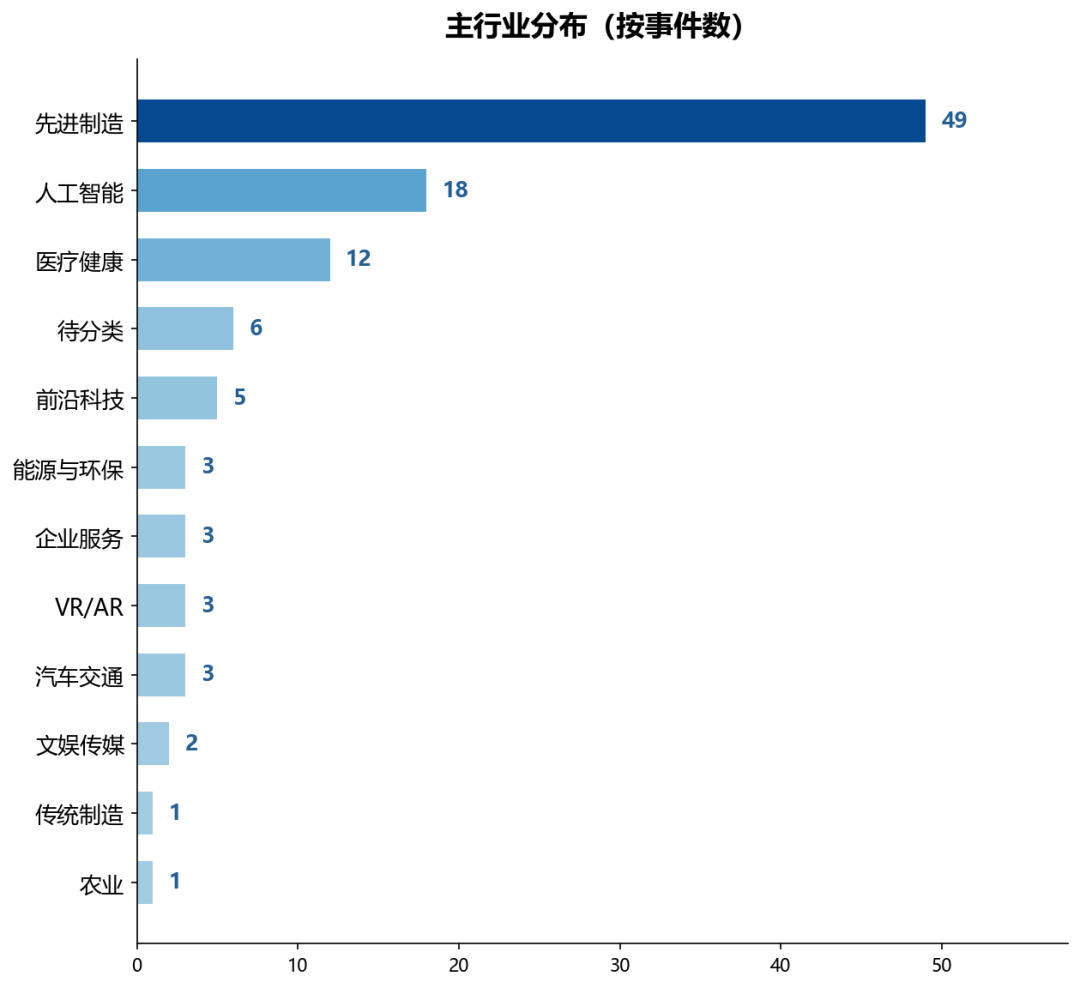
图2:主行业分布
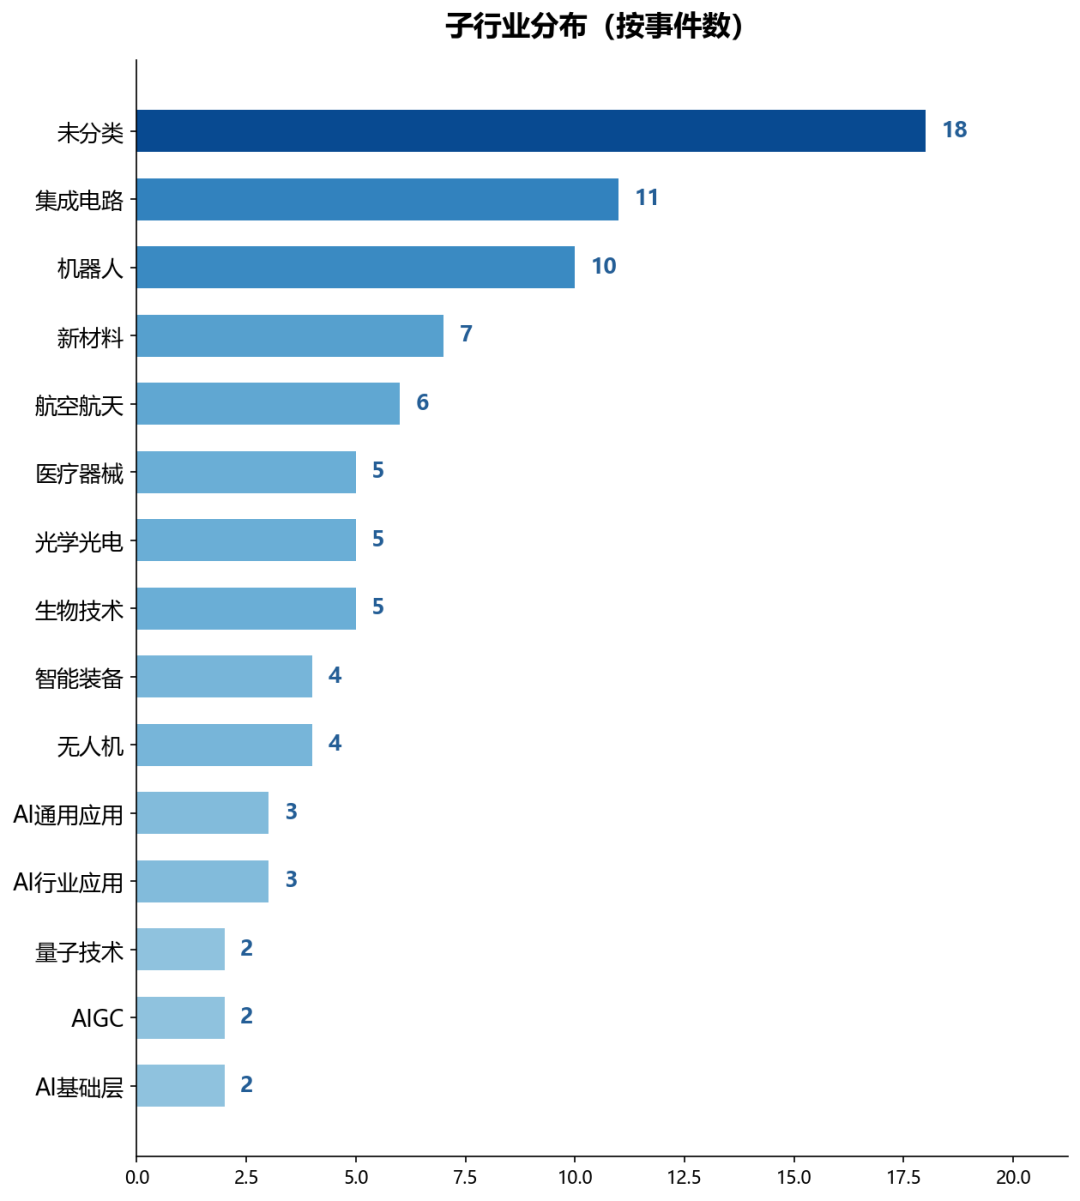
图3:子行业分布
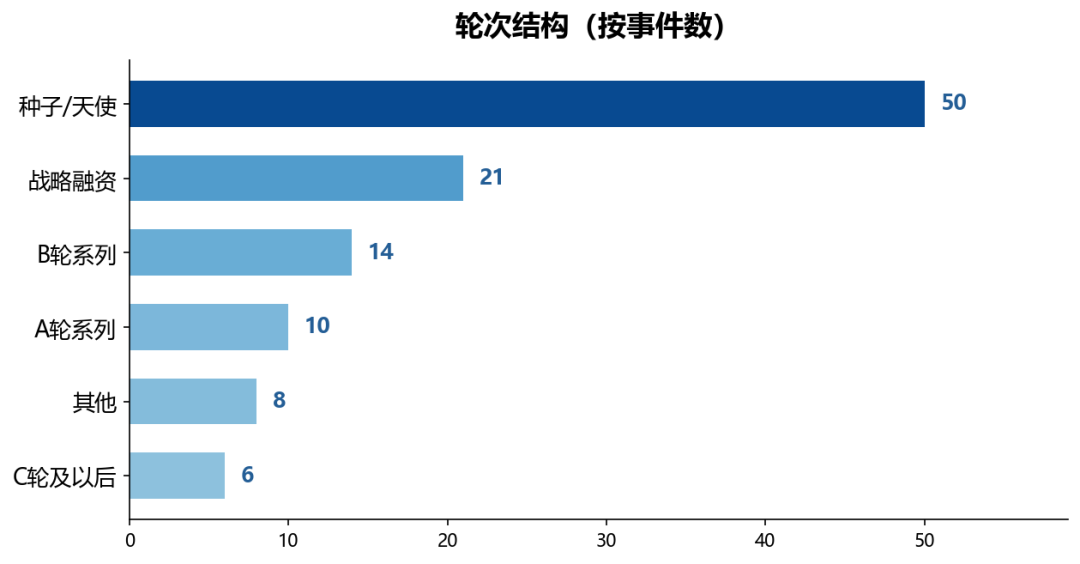
图4:轮次结构
1.机器人赛道最密集,但有出货数据的全是零部件公司
机器人相关融资本周约10笔,仍是全行业最密集的方向。但拉开看,有真实出货和收入数据的全是做零部件和子系统的公司。天机智能做MEMS关节扭矩传感器和一体化关节模组,2025年4个月内交付力控人形双臂超2000台、客户超100家,2026年Q1在手订单突破10000台,本周拿到蚂蚁集团和SOFINA的B++轮。纵苇科技做磁驱输送系统(用磁悬浮替代传统皮带和链条),产值同比增长超6倍、累计交付超4.5万米轨道,Pre-C轮2亿元经纬领投。两家的共同点:不造整机,卖零部件和子系统——客户不管谁赢了整机之争,都得买它们的东西。
对比整机端:超维动力成立一年,天使+轮超5亿元,尚无公开收入;费莫一科技成立6个月,种子轮近1亿美元,产品原型尚未公开;小雨智造做工业焊接机器人,起售16.98万/台,已在十余家工厂部署,但出货量未披露。零部件公司在数交付台数和米数,整机公司在数融资额。
2.具身智能本周最大的两笔早期融资,都来自自动驾驶圈
费莫一科技种子轮近1亿美元,创始人刘念邱是元戎启行前副总裁和技术合伙人,做的是开放环境Physical Agent——本质上是把自动驾驶的感知-规划-控制能力从道路扩展到任意物理环境。超维动力天使+轮超5亿元,创始团队包含华为自动驾驶资深高管和香港大学技术专家。投资方也跟着人走:禾赛科技和滴滴出行都参与了费莫一的种子轮。
自动驾驶行业经历了近三年的淘汰赛,一批在感知、规划、实时决策方向积累了5年以上经验的人正在转向具身智能。吸引力很直接:自动驾驶的场景虽然复杂但仍然是结构化的(有车道线、交通规则),而具身智能面对完全开放的物理环境——技术栈相似但天花板更高。两家公司都还没有收入,但天使阶段就各拿到了B轮级别的资金,投资机构认可的不只是方向,更是这批人在自动驾驶中积累的工程能力。
3."判断力"正在变成独立产品品类
UniPat做AI模型评测基础设施,成立不到一年,A轮3亿美元,红杉中国、腾讯投资、阿里巴巴同时参投。Humanlaya做专家级评测数据,招募摩根士丹利、协和医院、国家电网等机构的资深专家构建评测集,Pre-A轮数亿元。讯兔科技(Alpha派)做金融AI投研工具,服务超8万名投研人员、覆盖6000+家机构,B轮超3亿元。三家方向不同,但卖的是同一种能力:判定质量——模型的质量、数据的质量、信息的质量。当大模型之间的能力差距在缩小,"谁的模型更好"不再是用一下就能感知的——它需要系统化的判定方法,而这种判定本身正在成为一门独立的生意。
投资机构与联合投资
投资人统计只计入明确披露的投资方关系;本期联合投资占比和高频机构仅代表公开披露样本,不代表市场份额。
高频投资方与本周行为画像
本周73起事件(67.0%)涉及两家及以上投资方联合参与。上表列出本周出现2次及以上的投资方及其投资方向和角色。
完整事件清单
备注:中国一级市场融资周度观察·2026.09.07—09.12(本文根据公开资料搜集总结,仅个人观点不代表任何机构)