
本文来自微信公众号: 方伟看十年 ,作者:投资向善
“负债的好处是可以发展快些。不负债的好处是可以活得长些。赚的时候快,赔的时候更快。常在河边走,哪能不湿鞋,湿一回鞋就湿一辈子,为什么要冒这个险呢.....PE是历史数据的意思是你不能单靠PE去推测公司未来的收益,不然会中招的。举个例子,GM(通用汽车)的PE一直都很低(以前老在5倍左右),但债务很高,结果破产了。”
——段永平
芒格的逆向思维是一个非常有用的工具,无论投资还是生活——反过来想,总是反过来想,如果你知道自己会死在哪里,那就永远不要去那个地方。
2020年在一次活动上,芒格说:“如果科比身边有一个像他这样的人,现在应该还活着,以那种方式丧命实在太愚蠢了。”(科比在2020年1月乘直升机遇难,同机的还有他13岁的女儿,事后调查是飞行员在能见度很差的情况下继续飞行,飞进云层后失去空间方向感,导致坠毁)
芒格年轻的时候在二战期间做过陆军航空队的气象员,他的工作是决定是否放行飞行员起飞,他就把问题倒过来想:假如我想害死很多飞行员,最容易的办法是什么?
他总结下来就是2种方法:
1、让飞机进入它扛不住的结冰条件。机翼和发动机结冰会让飞机失去升力或动力。
2、让飞行员飞到一个地方,在能安全降落之前燃油耗尽。
价值投资中的Stop Doing List也是一种“逆向思维”——“不做空”、“不借(券商)钱”、“不懂不投”。
为了让自己保持在牌桌上,首先就得思考如何会出局,永远不去做一把出局的事情。
阿段在投资实践中,也经常用到“逆向思维”:
1、如果我是泡泡玛特的竞争对手,我能够如何跟他竞争?
2、为什么阿里学不会拼多多?
3、如果网易输了官司、被摘牌,最坏会亏多少?
阿段做企业也有很多著名的“Stop Doing List”——不做代工(因为不擅长,没有对错)、不赊账、不讨价还价、不拖欠货款、不攻击竞争对手、不做不诚信的事...
归纳一下就是不占人便宜,己所不欲,勿施于人,而不是宽以待己,严于律他,老罗出了问题首先就会扯到竞对东方甄选问题更大;其二是专注做自己擅长的事情,不专注也很难做出差异化,专注是产生差异化的必要条件。
企业文化往往也是通过不做什么来体现的,比如新加坡国父李光耀立下的“祖训”——保持中美中立,不偏袒任何一方,两头通吃。
我在投资每一个标的的时候,也会提前写上,这笔投资会因为什么而失败,把一条条都写上,我们犯错往往都是在那些我们觉得必然正确的事情上,这种“必然”其实是“不必然”,出现了特例。
企业倒闭的方式有很多,其中有一种就是高负债(往往伴随高增长),中国人应该不陌生,因为房地产行业(民企)这几年几乎全军覆没,连优等生万科,如果不是大股东深铁集团在2025年累计借给它超过300亿元,他也挂了,现在也蛮艰难,生死全看上面。
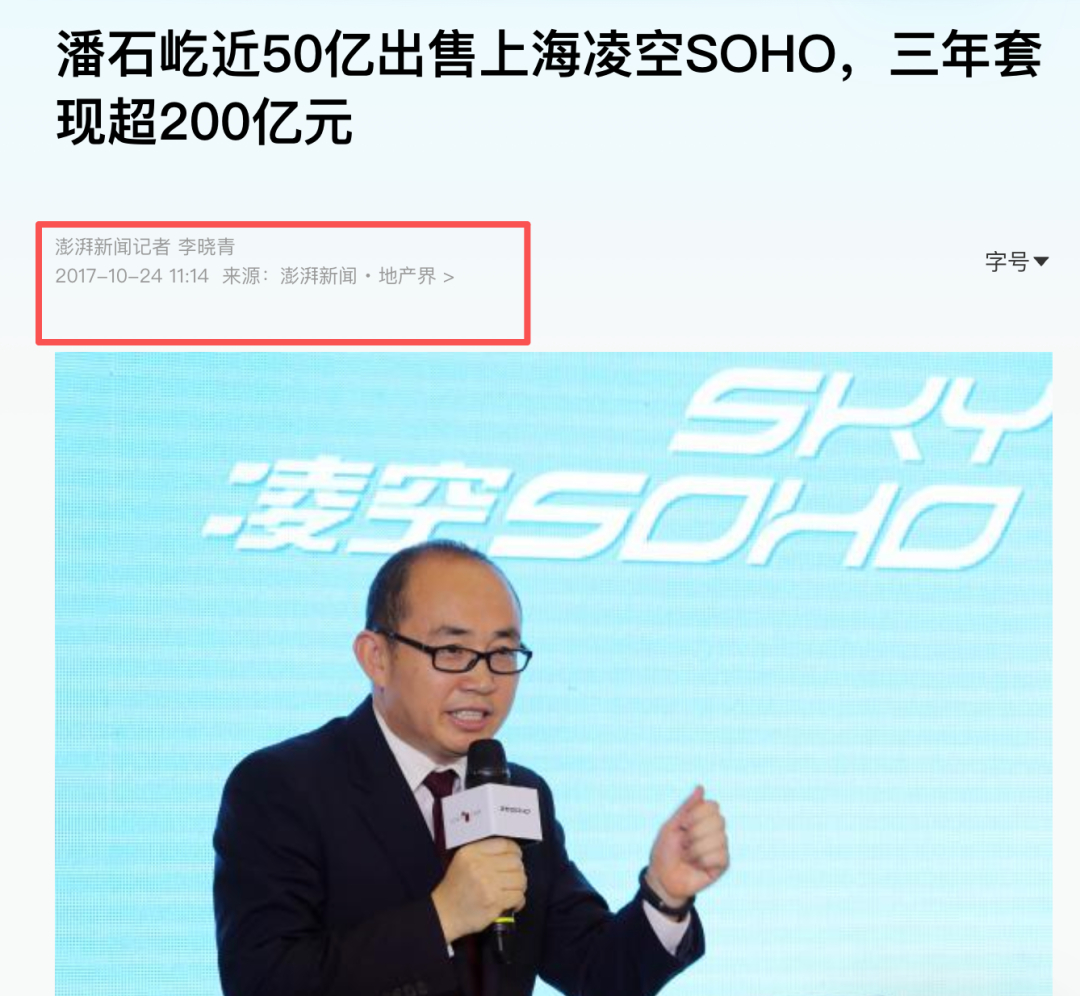
这里面讲的最清楚的应该是2017年被嘲笑套现跑路的潘石屹(下图;还有一个是李嘉诚)——
1、“北京的租金回报率是2%多,不到3%。我们公司刚刚公布的年报,从银行贷款来的资金成本是4.4%,这4.4%的资金成本是全地产行业中最低的资金成本了,所有的房地产行业的资金成本都会超过我们,这意味着我们以4.4%贷了款,把我们的智慧、劳动、时间都花到里面去,还亏了2%,这个生意怎么做呢?”
2、“做生意永远不变的规律就是低的时候进货,高的时候出货。SOHO中国这么多年发展时间里,永远在遵循这样一个原则。衡量的标准只有一个,就是租金回报率。租金回报率越低的话,相对的售价就越高。在中国,现在的净租金回报率大约是2.7%,和美国的5%比起来差了一倍,所以不管地理位置,参考的最重要的衡量指标还是租金回报率。”
你知道2017、2018年恒大借的美元债多少利息吗?8%~11%。融创是6%~8%。
这两位都是“好大喜功”的市场份额驱动的战争狂人。
那些敢以8%~11%的利息借钱的人,当然是算过能赚钱才借的,但这玩意就像投资一样,你只能计算过去与现在,你无法预测未来,2021年以前,谁能预料到中国房价会5年腰斩呢?万科在2021年的时候,净负债率只有29.7%,处于“三条红线”的绿档,优等生,货币资金1493.5亿,现金对短期到期债务覆盖2.5倍,而且融资成本只有4.11%,远低于恒大融创美元债水平。
万科郁亮后来复盘,2021年万科当时判断是行业进入“缓慢调整”,因为过去20年的经验告诉他是这样的,他觉得其他人是“红线”,没钱或者没法拿地,他终于逮到一个千载难逢的好机会,经此一役,又到了万科称王称霸,勇夺第一的时候。
没想到接下来的5年是行业是剧烈、快速的深度下行。
每一位上杠杆的投资者,他最后出局,原因都是一样的,就是低估一家企业快速下跌的幅度,我只能说,哪怕是苹果,2000年9月都试过单日下跌52%,你怎么能预料市场的疯狂?
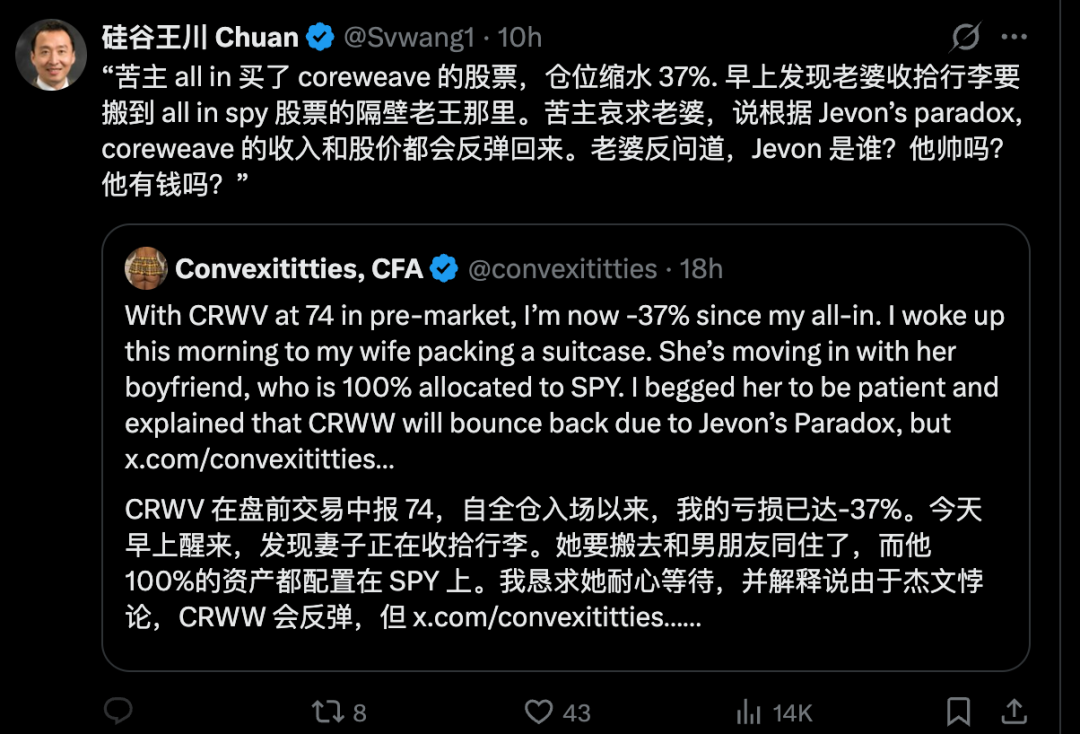
当前的AI市场,也有很多“上杠杆”的公司,比如那批独立AI云公司——CoreWeave、Nebius等等。
CoreWeave这几天累计跌了得有30%(下图):
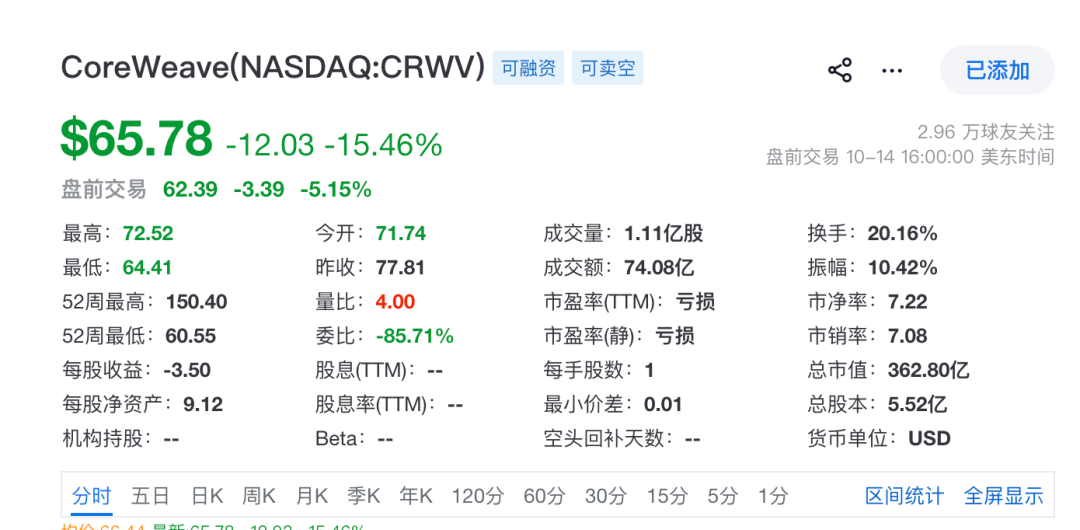
我们看一下CoreWeave的借债情况:2032到期、票息9.625%无担保债,价格跌到面值80%以下,收益率飙升逼近15%。
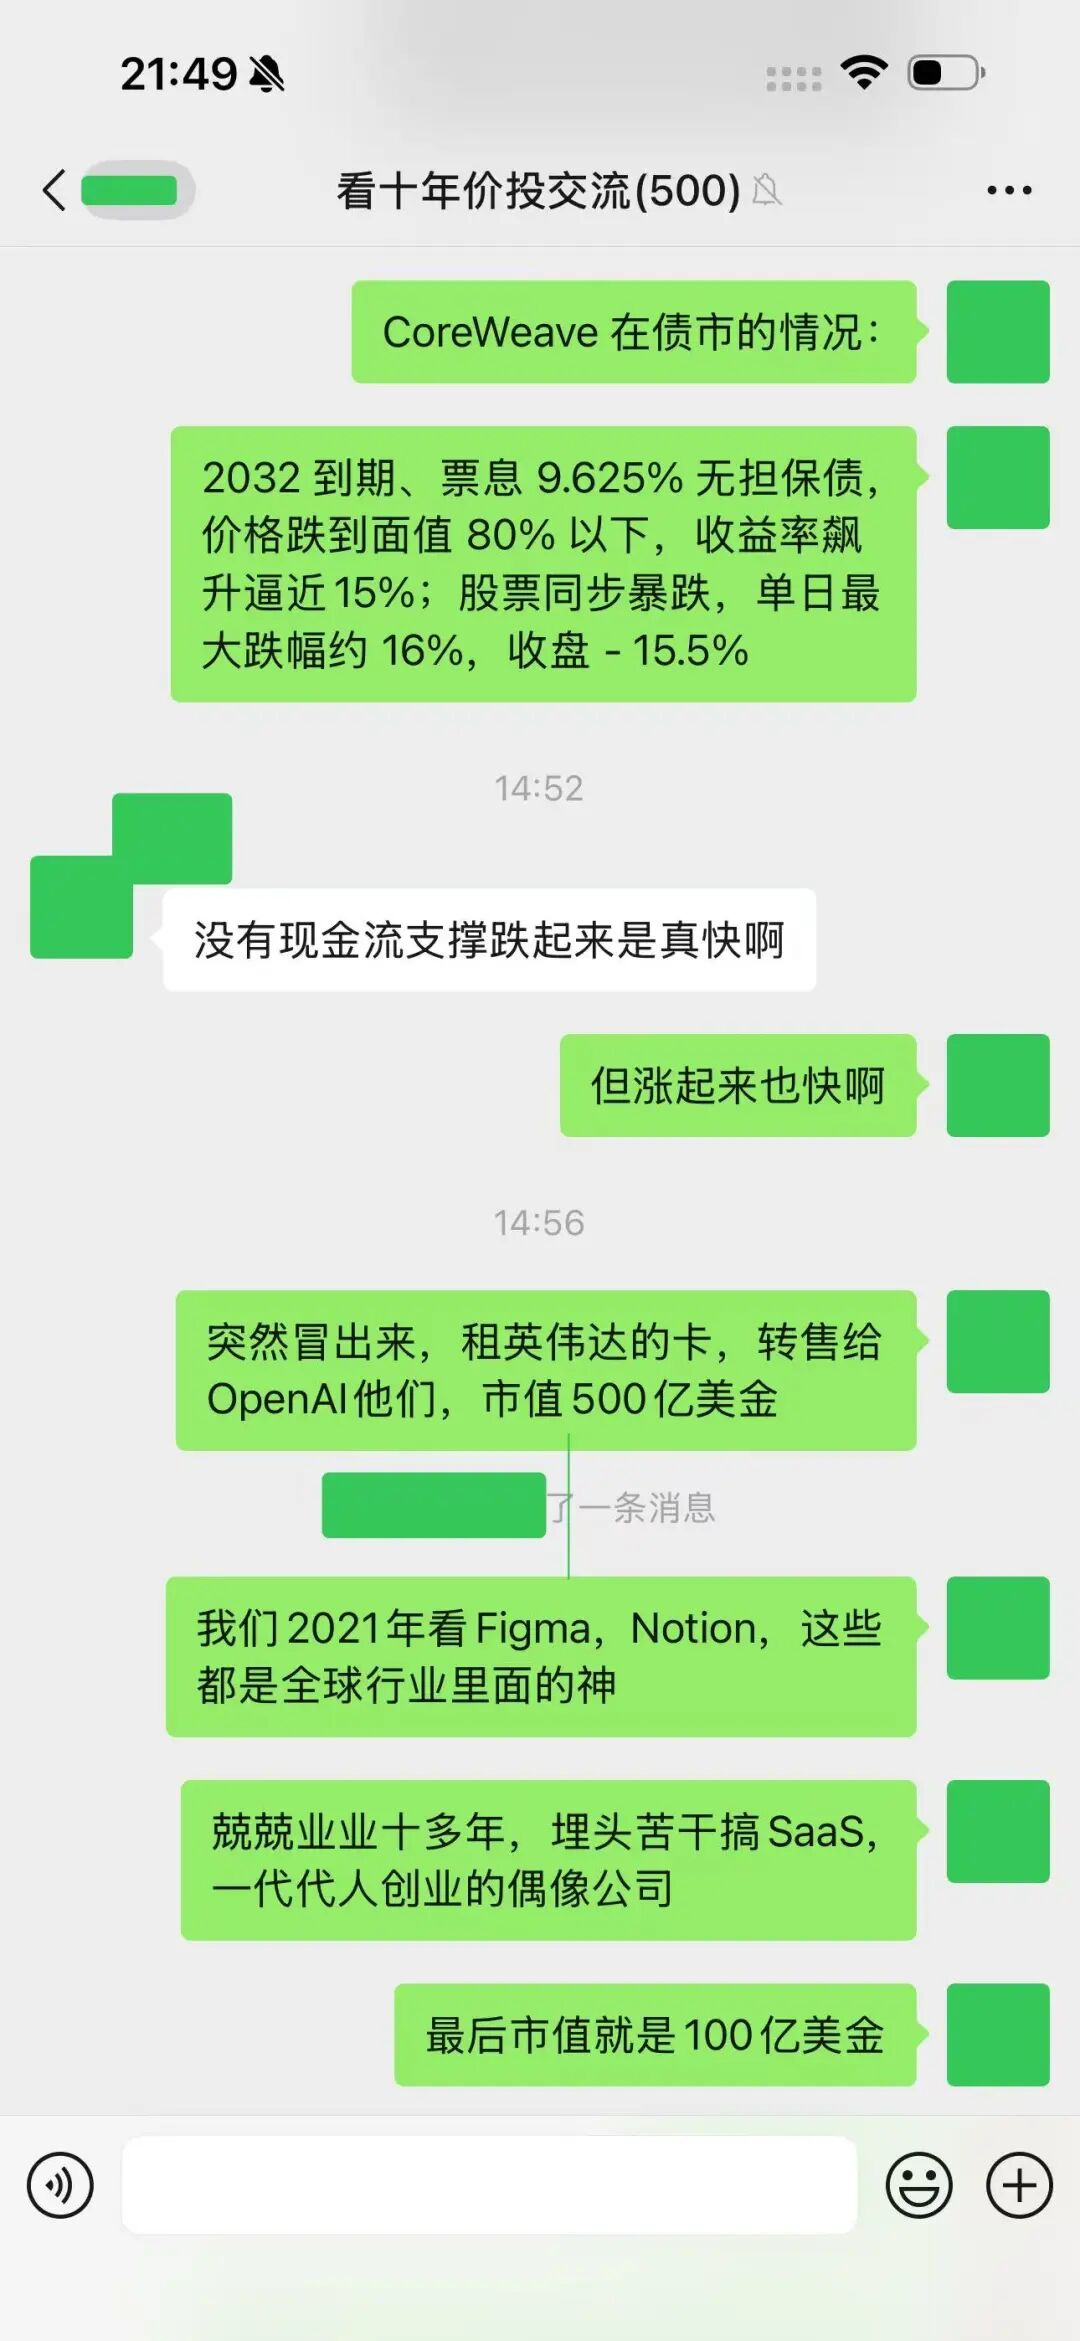
CoreWeave、Nebius这些公司市值都高得吓人,500亿美金、1000亿美金。
可能你对这些数字无感,我们之前就在互联网行业,在2022年以前,我们看Figma、Notion、Airtable、Canva这些公司,都是“神”一样的存在。
他们摸爬滚打,兢兢业业干了十年,估值也就100、200亿美金,这已经是厉害得不得了,而且,他们的商业模式是非常创新的,用户粘性好,订阅制续费率高,护城河也高(AI出现前)。
但2022年11月ChatGPT引爆AI革命后,这些倒卖算力的AI云厂,居然短短两三年时间就把市值搞到了500亿、1000亿美金。
这个时候,似乎已经没有人老老实实去计算怎么把500亿、1000亿美金赚回来了。
你知道一家企业要赚到1000亿美金有多难吗?
独立AI云公司是很糟糕的商业模式——专门做英伟达GPU租赁,主打AI训练/推理,客户主要是OpenAI、Anthropic等,简而来说就是重资产建算力中心,借钱+发债采购大量高端GPU,建设液冷机房,然后按时长租给AI公司,没有任何的创新,只是因为英伟达要扶持自己的AI算力厂。
这种公司几乎没有护城河,微软云,亚马逊云,谷歌云比你有钱,有实力,单token成本早晚比你低,你的存在是因为英伟达需要你,这个生态位的终局大概率是卖身给三大云或者英伟达,OpenAI或者Anthropic。
CoreWeave 2026Q1单季净亏损7.4亿美元,净亏损率-36%,利息支出5.36亿美元,几乎吃掉全部毛利。
截至6月底总债务约356亿美元;上半年投入141亿美元建设AI基础设施。仅Q2就新增了超过100亿美元的无担保债和可转债,外加31亿美元定期贷款,以及Jane Street 10亿美元的战略投资。
虽然其CEO解释:现在订单多到做不完,收入积压订单达到1042亿美元,完全不用担心。
当然,市场对他是担心的,有2个因素:
1、AI火车头、扛把子Anthropic的Q3环比增速降下来了
2026 Q1:47亿美元
2026 Q2:115亿美元,环比+147%
2026 Q3:168亿美元,环比+46%,Q3比Q2多增53亿美元;
Q3拆分来看:
6月→7月环比+35%左右;
7月→8月环比:+3.4%;
8月→9月环比:+3.9%;
这里我要补充一下:Opus 5.5是9月22日发布的,这个模型非常强,他发布以后,整个AI模型市场都“冷”了下来,Anthropic 10月可能会重回增长。
2、9月美联储加息后,9月CPI同比3.7%(预期3.6%)、核心CPI环比0.3%高于预期,通胀反弹,依然没有实现美联储的长期通胀目标——2%左右。
这意味着有进一步加息的可能。
加息对老巴是没影响的,因为他不借钱,对拼多多、泡泡玛特也是没影响的,因为他们两也不借钱。
但加息对那些高额借债的公司,是很敏感的。
AI长期看肯定是非常大的东西,但是否存在一两年、两三年的调整期呢,这一切都有可能,而如果你高额借债,撑不到那天,那未来多美好都跟你没什么关系。