
本文来自微信公众号: 剁椒Spicy ,作者:剁椒团队
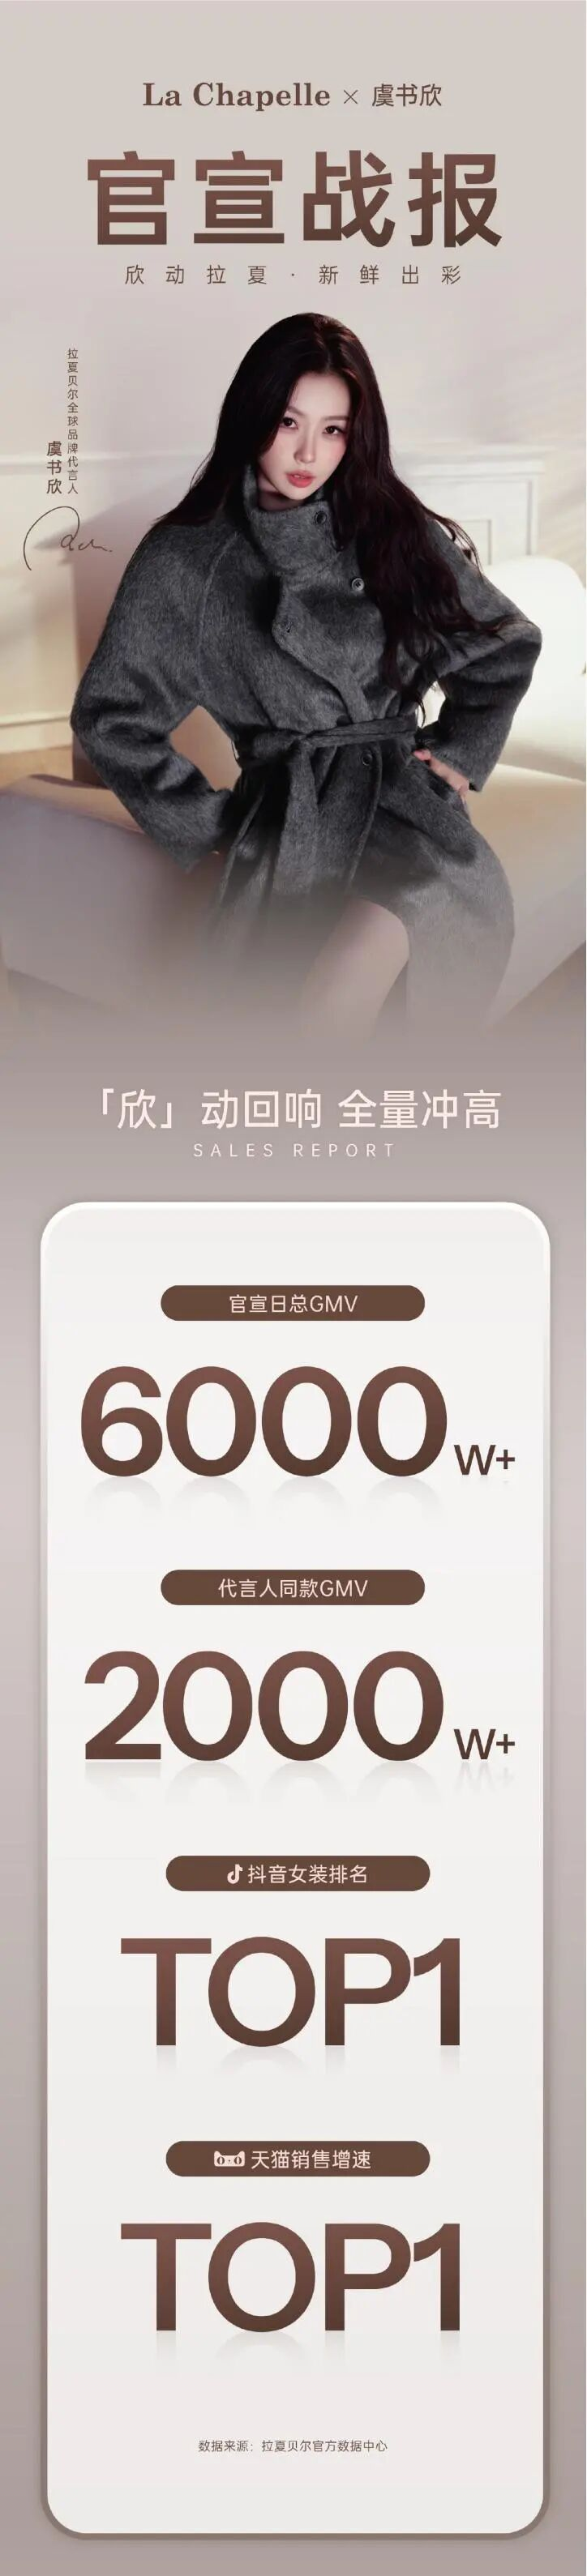
同日,拉夏贝尔正式官宣虞书欣为全球品牌代言人。官宣首日,全渠道总GMV高达6000万元,其中虞书欣同款单品贡献超2000万元,占总GMV三分之一,同款羽绒服与大衣现货售罄转入预售。
一边是话题度极高、以穿搭出圈的艺人。《云初令》拍摄期间,虞书欣贡献出86套不重复的上班穿搭。从千金风到辣妹装,她被戏称“内娱最会穿搭之人”;另一边是沉寂多年的老牌国产女装拉夏贝尔,曾被誉为中国版ZARA,巅峰期直营门店近9448家,2018年营收超100亿元,是内地首家A股+H股两地上市的服装企业。它想要借艺人的流量,把自己拉回大众视野。
对比虞书欣此前的代言纪梵希,拉夏贝尔确实差了一大截。不过,这次粉丝没再大肆宣扬“资源降级”,而是用“国民品牌重组后的第一个代言人”,来说明艺人商务价值的含金量。品牌通稿只谈“三季穿法”和“大师联名”,谁都不提“贴牌”这个房间里的大象。
不过,相较于卖商标的“贴牌”,拉夏贝尔更新后的“BMS+D”模式(品牌Brand、制造Manufacturer、销售Sales+设计Designer”),试图以严控产品生产、收缩售卖渠道,来规避传统贴牌的问题。同时,拉夏贝尔开放设计权,尝试用年均上万的SKU,跟上迭代迅速的女装市场。
这套打法有效果,2025年,拉夏贝尔重回百亿GMV。
GMV是上来了,但BMS+D模式向全球广泛开放设计权、海量的SKU,很有可能稀释原本精确的“少淑女装”定位。想要以量取胜,不可避免地会模糊消费者的品牌认知,这场复苏的阵痛,拉夏贝尔还要经历多久?
签约虞书欣,网友戏称拉夏贝尔“也是拿到大结果了”。官宣首日,拉夏贝尔品牌声量、销量双增长,全域总曝光达到8亿,天猫旗舰店销售增速达到第一。
比粉丝转化率更值得追问的是,拉夏贝尔花这笔代言费,到底在买什么?
拉夏贝尔“熹妃回宫”之路,第一步自然是要打开声量。
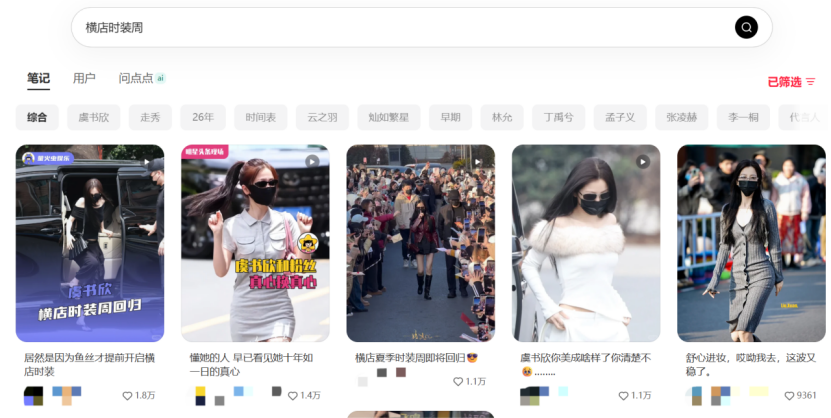
虞书欣是目前内娱少数把“穿搭”做成持续内容资产的艺人,在社交媒体种草领域形成了极强的人设标签。这也意味着,“虞书欣”“穿搭”的组合,自带社交话题度。
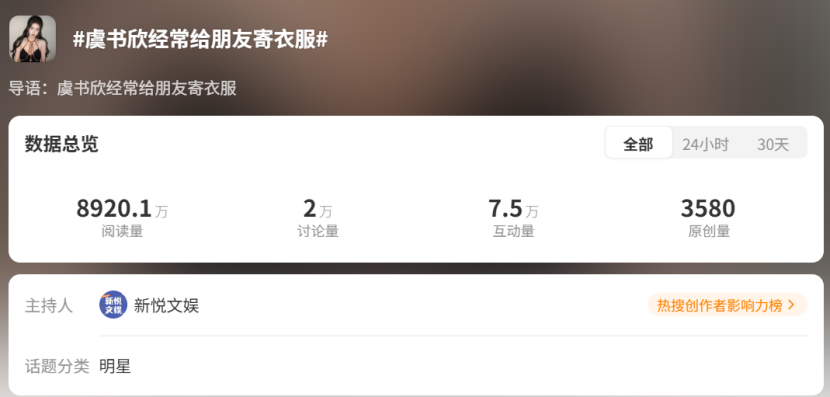
她与“会穿搭”的绑定,早在《青春有你2》便初具雏形。综艺拍摄期间,多位练习生的私服配饰,据称都借用自虞书欣。拍摄《两个人的小森林》时,她自带300多套衣服进组,自己上手做妆发,进一步在公众舆论上巩固了“会穿搭”的艺人形象。
人设记忆点是否成立,热度给出了答案:10月11日官宣当天,“拉夏贝尔”微信指数突破5970954,日环比增长36.48%。而早在10月1日传出代言消息时,微信指数日环比增长就突破了58.38%,说明在正式官宣之前,虞书欣本人的热度就已经在给品牌导流。
与此同时,虞书欣的内衣、家居服代言是Ubras,鞋履代言则是SamEdelman,以穿搭出圈的她,偏偏少了一个女装商务代言。
从行业惯例看,服饰品牌签代言人,排竞条款是标配。品牌通常要求代言人在合约期内不得接同类竞品,目的是让消费者对该品类的品牌联想高度集中。缺少女装代言,意味着拉夏贝尔签下虞书欣时,没有其他品牌稀释“穿搭”人设的记忆点。也就是说,虞书欣每一次关于拉夏贝尔产品的露出,将直接沉淀为拉夏贝尔的品牌资产。
社媒热度只是吆喝的流量,拉夏贝尔更看重的,还是实打实的销量。
虞书欣的粉丝转化率,此前已经有过多次验证。今年3月20日,卡牌品牌塞纳斯官宣首日,产品开售0.8秒即清空库存,被称为“百万秒切全平台售罄”;7月16日,美妆品牌ooo官宣首日,全渠道达到850万GMV;8月8日,美妆品牌ilso官宣首日,全渠道突破了1500万GMV。与拉夏贝尔的合作官宣首日,也达成了全渠道6000万GMV的成绩。
但拉夏贝尔真正需要的,比起短期爆发的GMV,是用鲜明的“内娱最会穿搭”人设打破“土气”“没有设计感”的消费者认知。
“土气”曾经“杀死”了拉夏贝尔。2019年,这位“中国女装第一”开始走下坡路。当时财经网发起对拉夏贝尔问题的投票,近40万消费者参与,排名第一的缺点是“设计土气,审美关过不去”。
此次官宣,拉夏贝尔踩着羽绒服销售增长的窗口期,顺势借代言人的穿搭话题度,主推“三季羽绒服”。
“三季羽绒服”请来曾供职于Moncler的国际设计师Charlotte Rondeau操刀,主打“用奢侈品理念重塑羽绒服”。颜色上,采用火山灰、巧克力棕、芭蕾粉、杏仁白等莫兰迪色系,契合2026年羽绒服向浅色转型的流行趋势;款式上,主推短款;功能上,也回应了市场流行的“轻暖兼顾”,以“泡芙三季羽绒服”为例,绒子量达90%,充绒重量在120g左右,旨在覆盖初冬0℃、深秋10℃、早春20℃的穿搭需求。
延续虞书欣出圈的“一衣多穿”种草思路,在社交媒体运营上,拉夏贝尔强调“一件羽绒,解锁三种穿搭”的卖点,用短裙、卫裤、围巾等单品搭配羽绒服,尝试覆盖出行、校园、通勤等多元场景。
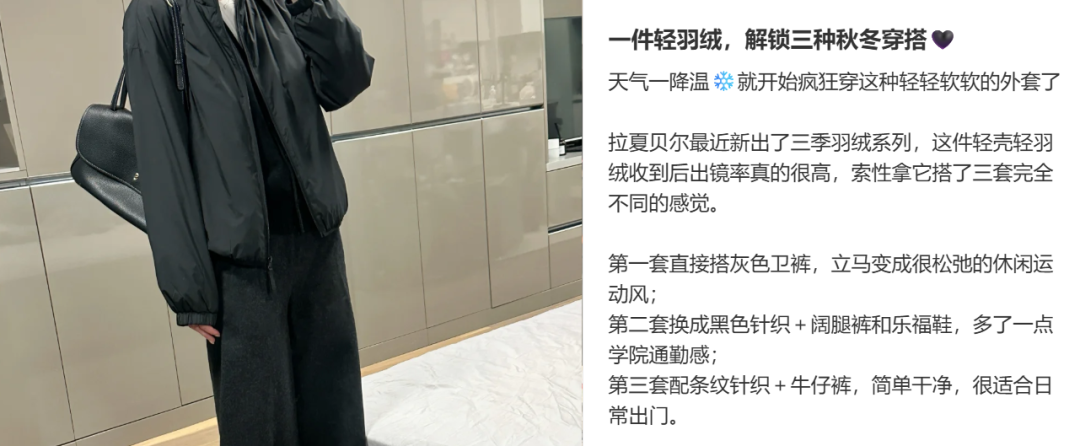
不过,粉丝可以为一时的代言买单,但消费者对品牌的认知无法轻易扭转。拉夏贝尔更应该担心的是长线经营思路。
“贴牌”一直是围绕着拉夏贝尔的核心争议。
巅峰时期,拉夏贝尔拥有近万家直营店,21.6亿库存压顶,属于典型的重资产模式,最后被库存和租金“拖死”:2021年,公司债权人提交破产清算申请。想要从重资产中脱身,就必须把资产结构变轻,分割库存、门店的压力。换句话说,是重资产模式把拉夏贝尔逼到了“贴牌”这条路上。
2020年9月,拉夏贝尔宣布转型,将线上业务从“企划设计—自主采购—平台运营—线上销售”调整为“品牌授权+运营服务”。2025年完成破产重整后,又将这一模式升级为“BMS+D生态”模式。
2020年的经营策略转变目的很明确:卖商标,压低边际成本,换取现金流让企业活下来。不过,完全授权出商标,意味着品牌彻底退出了价值链核心环节。
去年“618”,拉夏贝尔以破亿销售额登顶抖音女装品牌榜,2025年全年的GMV更是达到百亿规模。但这个数字的统计口径,是所有挂着“拉夏贝尔”商标的授权店铺加在一起的总GMV。与此形成鲜明对比的是,拉夏贝尔2025年全年品牌综合服务收入仅为6,180.5万元。百亿GMV,拉夏贝尔只从中获得了0.6%的红利。光靠授权商自己卖,GMV是上去了,但2025年授权费同比只增长了0.71%,涨幅几乎为零。
随之而来的是“卖商标”模式的通病:渠道体系混乱、品控不稳定、款式老土,固化了“贴牌”的不良印象。
2025年,抖音上“拉夏贝尔”的关联店铺高达300多家,背后运营方包括网络科技公司、服饰公司、个体工商户,甚至被消费者称作“皮下都是小作坊”。部分不明所以的消费者奔着“拉夏贝尔”购买,结果发现“说是拉夏贝尔,结果买到的是别的标”“现在发货吊牌都乱七八糟的”,严重消耗了品牌信誉。
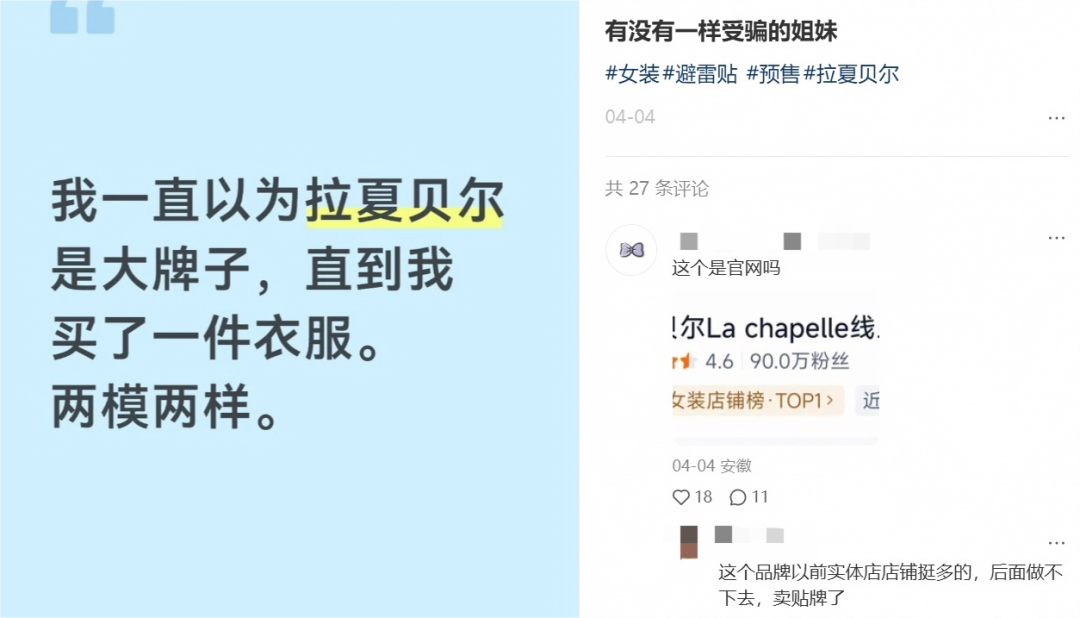
黑猫投诉上,针对拉夏贝尔的投诉有1791条,关键词是“货不对板”“质量差”“虚假宣传”。有消费者经过拉夏贝尔门店,吐槽道:“这衣服款式不前两年的了嘛?怎么一件流行的也没看见?”这说明,“旧贴牌”下,拉夏贝尔的款式迭代速度已经跟不上消费者审美变化。
而女装是典型的“大市场、快迭代、强分散”品类。2025年国内女装市场规模约1万亿元,但前五大品牌合计份额只有5.3%,意味着没有哪个品牌能靠“经典款”躺赢,谁上新慢、款式少,谁就被淘汰。
针对旧模式的弊病,结合女装市场的特点,拉夏贝尔彻底推翻传统模式,2025年转型的“BMS+D生态”模式,意在以更多的SKU、更快的迭代速度、更严格的品控管理,把部分价值链收回来。
要做出更多SKU,就需要海量的设计。拉夏贝尔巅峰期的内部设计团队近100人,依然面临产出有限的问题。BMS+D把设计端彻底打开,团队人数从近百人拓展至上千量级,意在用更多SKU满足女装市场“总想买新”的需求。
设计端扩展了,制造产能和产品质量就得跟上。新模式要求所有工厂实行专业化分工,必须接受月度动态抽检,不合格者淘汰;在5至7天内,就能完成从接单到出货的流程。
这个快反周期服务于“小批量测试,快速迭代”的测品逻辑,俗称“小单快反”。品牌方让工厂先生产一小批新款,投放到市场测试反应。卖得好,立刻在5-7天内翻单补货;卖不动,损失也很小。
对比普遍现状,5-7天的迭代速度快得多。传统服装品牌从设计到上架通常需要3到6个月,即便是作为快时尚标杆的ZARA,周期也在2周左右。
快反周期越短,代理商对拉夏贝尔的依赖就越深,价值链绑定得越紧密。典型的成功案例就是希音,它实现了2025年全球时尚市场第三的成绩。希音的每款新品首单只生产100到200件试水,卖得好再返单,最快5天就能补货。
这个模式下,品牌方提供订单和优厚账期,工厂用配合度、产能锁定来回报,双方形成稳定、互锁的合作关系。这正是新模式对旧模式品控不稳定、质量参差不齐的解法。
与此同时,拉夏贝尔也在收缩销售渠道。旧模式下授权商对主品牌的战略认知不足、反哺极为有限,BMS+D试图把资源集中到少数愿意配合品牌战略的代理商上。
拓展SKU、加快反应周期,是“BMS+D生态”模式对2026女装市场的打法。只不过,实际落地效果还需要验证时间。女装市场还会等拉夏贝尔多久?
短期来看,拉夏贝尔与虞书欣的合作,依托的还是“贴牌”时期形成的“性价比”路线,这与品牌原本“精致优雅、魅惑智慧”的定位,差距越拉越大。
“三季羽绒”系列中,最便宜的轻薄款羽绒马甲定价213元,最贵的温暖泡芙中长款羽绒服定价691元。这个定价区间在羽绒服市场里属于中端偏下的“轻量档”。同样一件短款羽绒服,波司登天猫旗舰店销量最好的款式定价657元,拉夏贝尔的定价仅为391元。扩大到羽绒服全品类,2025年,波司登已经把品牌均价做到了1500-2000元,拉夏贝尔连其一半都不到。
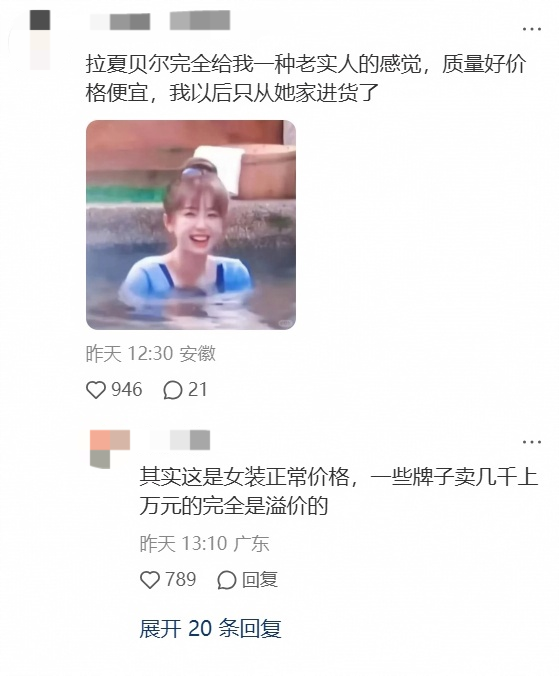
代言人打出声量后,消费者的品牌心智依旧没脱离“性价比”:“拉夏贝尔完全给我一种老实人的感觉,质量好价格便宜,我以后只从她家进货了”“符合学生党的消费水平”“非常实惠”。
产品策略和定价都反映出,“三季羽绒服”并不打算靠保暖科技、功能叙事来支持溢价,而是结合虞书欣的穿搭热度,用审美价值和穿搭趋势,打开高性价比的年轻女装市场。
长期来看,拉夏贝尔的“BMS+D”模式能否行得通,业界还在观望。
看好的理由有两个。
其一是拉夏贝尔的历史债务被系统性清理。2025年,拉夏贝尔启动重整程序,获得广穗金控2.2亿元资金,占总股本65%,其总经理王国良成为拉夏贝尔的实控人。
尽管实控人变更了,还有部分老员工继续跟进经营业务,例如总裁张盈、首席设计师刘娅,都在“老拉夏”待了十几年。2026年8月19日,法院正式裁定终结重整程序,这说明至少BMS+D的起步点,是一张相对干净的资产负债表。
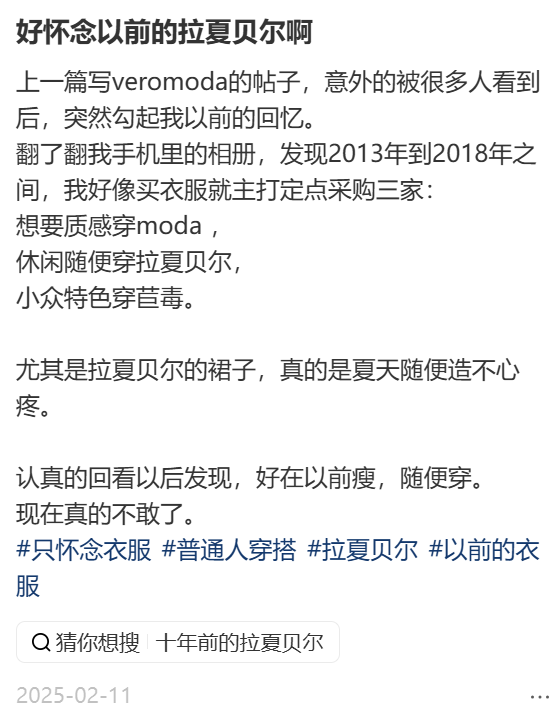
其二则是拉夏贝尔过往积累了一定的产品口碑与品牌声誉。“质量很好”“能穿五年”“好看百搭”“耐穿”“依旧能打”,社交媒体上对巅峰期拉夏贝尔的“怀念”比比皆是。有网友翻出2012年购买的羽绒服,配文“颜色还是很棒,基本没褪色”。这说明,拉夏贝尔在消费者记忆里,曾经是一个做产品的品牌。
但问题也在这,口碑是过去积攒的,BMS+D能不能把品牌认知重新做出来,是另一件事。
拉夏贝尔曾经的目标受众极为明晰,面向25至30岁的白领。品牌灵感来自法国风情小街La Chapelle,创始人邢加兴将拉夏贝尔定位为“少淑女装”,风格“偏优雅,不张扬”,设计目标是“将法国浪漫和时尚的文化内涵与中国人的服装设计相结合”。
而现在,“小单快反”模式试图以量取胜,年均上万的SKU目标,将原本清晰的品牌变得模糊不清。即便品牌与工厂、销售渠道紧密绑定,只要设计端越开放,品牌价值就越容易被稀释。
BMS+D的设计端从内部百人团队扩大为全球开源体系,目标是“以创意供给的无限性对抗快时尚的退潮和白牌的低质竞争”。这套打法的关键词是“无限性”,拿款式数量、上新速度、爆款率取代品牌辨识度,试图用量的增长谋取稳定发展。但“无限性”与清晰的品牌面孔天然矛盾,“拉夏贝尔”究竟代表什么风格的问题,反而更难回答。
事实上,曾被视作竞争对手的ZARA,SKU也在12000至20000左右,不过它却建立起了“快时尚标杆”的品牌认知。这是因为,ZARA的设计由总部400多位设计师统一输出。款式多样,与总部统一管控风格、品质、价格带并不矛盾。BMS+D模式想要赶上ZARA的SKU数量,却低估了ZARA对工厂、渠道的控制权。
所以,拉夏贝尔距离曾经的自己还有多远?
答案是,它也许能靠海量SKU成为一家热卖的女装超市,但能否复刻清晰的品牌辨识度,还有待市场验证。
拉夏贝尔的手里还有牌。一张是消费者记忆里“质量好、耐穿”的印象,一张是BMS+D试图重建的供应链管控能力,一张是代言人带来的短期流量爆发。
能不能用这些牌打出翻身仗,28岁的拉夏贝尔,应该还有时间来回答。
话题互动
你买过拉夏贝尔吗?